Problem odpadów opakowaniowych staje się coraz bardziej palący, a przedsiębiorstwa – zwłaszcza w branży FMCG – znajdują się pod rosnącą presją ze strony rządów, konsumentów, akcjonariuszy, pracowników i całego społeczeństwa. Presja ta w nadchodzących latach prawdopodobnie jeszcze wzrośnie. Coraz więcej państw wprowadza ambitne cele w zakresie recyklingu, ograniczenia odpadów i zmniejszenia śladu węglowego, a unijna dyrektywa SUP (Single-Use Plastics) oraz Rozporządzenie PPWR (Packaging and Packaging Waste Regulation) wymuszają na firmach zmianę podejścia. Normalizacja formatów opakowań może stać się standardem, a niektóre polimery, dodatki czy pigmenty – szczególnie te utrudniające recykling – zostaną całkowicie wycofane z rynku.
Presja na innowacje i bariery wdrożeniowe
W odpowiedzi na te wyzwania wiele firm zmienia konstrukcję swoich opakowań, by sprostać wymaganiom gospodarki cyrkularnej i jednocześnie ograniczyć emisje gazów cieplarnianych. Jednak droga do pełnej transformacji jest wyboista. Nawet przy znaczących inwestycjach w nowe materiały i technologie recyklingu, przedsiębiorstwa napotykają na ograniczoną infrastrukturę przetwarzania odpadów, szczególnie na rynkach wschodzących. Brak jednolitych przepisów w różnych krajach dodatkowo komplikuje działania – firmy muszą tworzyć strategie elastyczne, które uwzględniają zarówno postęp technologiczny, jak i tempo adaptacji konsumentów.
Kluczowym elementem sukcesu jest współpraca w całym łańcuchu wartości – z dostawcami, sieciami handlowymi, organizacjami branżowymi oraz administracją publiczną. Tylko w ten sposób możliwe będzie stworzenie systemu, w którym recykling stanie się realnym, a nie teoretycznym rozwiązaniem.
Emisje i znaczenie rynków rozwijających się
Obecnie około 45% globalnych emisji gazów cieplarnianych związanych jest z produkcją i konsumpcją dóbr materialnych. Branża FMCG odpowiada za znaczną część tego śladu węglowego, a dziesięć największych źródeł zanieczyszczenia plastikiem pochodzi właśnie z tego sektora. Problem dodatkowo narasta wraz z rozwojem firm na rynkach wschodzących bo to tam powstaje najwięcej nieprzetworzonych odpadów, które trafiają do środowiska. W krajach rozwiniętych głównym wyzwaniem jest zwiększenie udziału recyklatów w produkcji opakowań oraz konsekwentne dążenie do realizacji strategii ESG i celów klimatycznych.
Rola konsumentów i detalistów
Kluczowym elementem transformacji są konsumenci i sprzedawcy detaliczni. Badania pokazują, że konsumenci są coraz bardziej świadomi problemów środowiskowych – zmiany klimatu, zanieczyszczenia powietrza i odpadów. Wybór odpowiednich opakowań i unikanie nadmiaru plastiku to działania, które są przez nich najchętniej podejmowane. Sklepy mogą wspierać ten trend, oferując ekologiczne alternatywy, systemy zwrotu opakowań i czytelne oznaczenia, które ułatwią podejmowanie decyzji przy koszu na odpady.
Jednak zmiana zachowań konsumenckich nie jest prosta. Mimo deklarowanej troski o środowisko, wielu klientów nie do końca rozumie, czym jest zrównoważony rozwój i jak rozpoznać produkty naprawdę przyjazne środowisku. Często brakuje im czasu, wiedzy i motywacji, by zmienić swoje nawyki. Dodatkowo barierą pozostaje cena. Choć większość konsumentów deklaruje gotowość do zapłaty wyższej ceny za produkt ekologiczny, to zazwyczaj jest to zgoda na dopłatę symboliczną, podczas gdy koszty produkcji zrównoważonych rozwiązań bywają znacznie wyższe.
Kierunek: gospodarka obiegu zamkniętego
Aby osiągnąć rzeczywistą cyrkularność, konieczne jest aktywne włączanie konsumentów w system sortowania i logistyki zwrotnej, np. poprzez programy kaucji czy punkty odbioru opakowań. W tym procesie detaliści mogą odegrać kluczową rolę, stając się pomostem między producentem a konsumentem.
Firmy, które stworzą elastyczne strategie długoterminowe, wdrożą innowacyjne materiały, zoptymalizują projektowanie opakowań i będą inwestować w edukację klientów, zyskają przewagę konkurencyjną. Właściwe połączenie innowacji, współpracy i odpowiedzialności środowiskowej pozwoli im nie tylko spełnić regulacje, ale także budować lojalność konsumentów i pozycjonować markę jako lidera zrównoważonej transformacji.
Udostępnij
Udostępnij
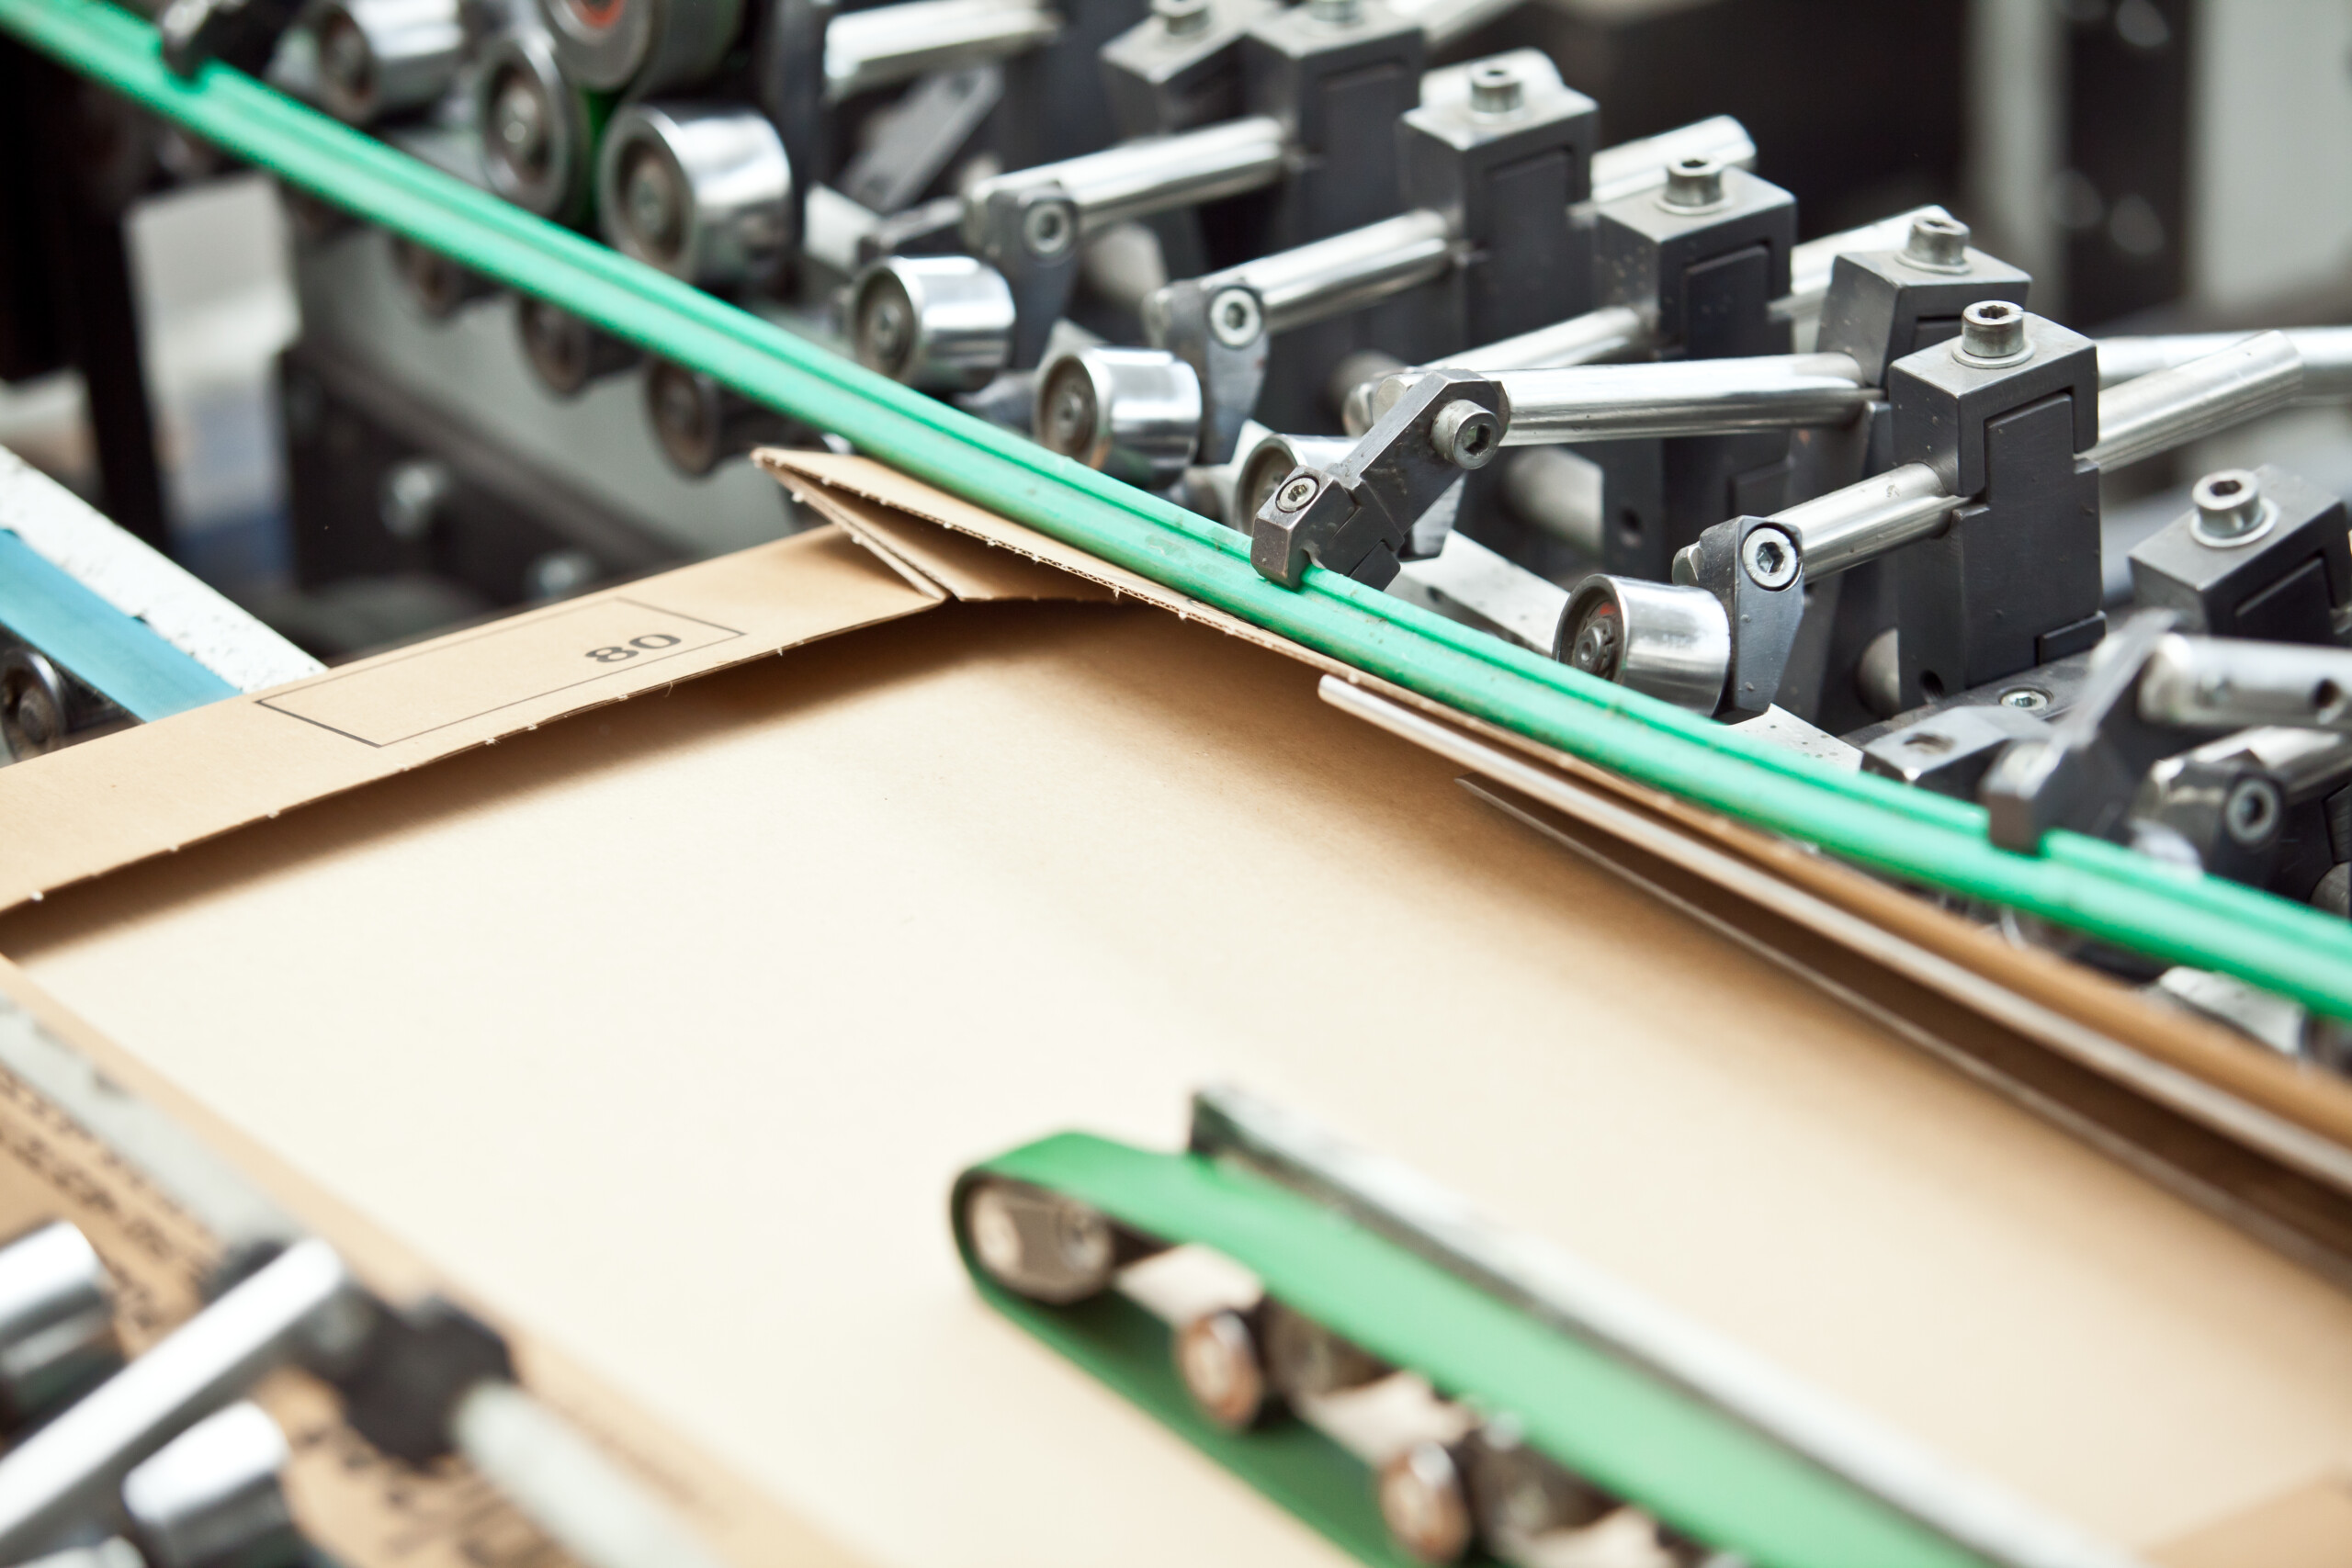
W dniach 14–15 października 2026 roku w Toruniu odbyła się 15. edycja konferencji „Tektura falista – najnowsze technologie”. Wydarzenie zgromadziło przedstawicieli przemysłu papierniczego, producentów opakowań, drukarń oraz dostawców technologii. Wśród najważniejszych zagadnień znalazły się optymalizacja produkcji, wytrzymałość tektury falistej, nowoczesne metody zadruku oraz wymagania wynikające z unijnych regulacji dotyczących opakowań.
Europejski przemysł papierniczy utrzymuje bardzo wysoki poziom recyklingu. Według najnowszego raportu Europejskiej Rady ds. Recyklingu Papieru (European Paper Recycling Council, EPRC) w 2025 roku wskaźnik recyklingu papieru i tektury w Europie wyniósł 76,4%. To wynik potwierdzający silną pozycję branży papierniczej w gospodarce obiegu zamkniętego. Szczególnie korzystnie prezentują się opakowania papierowe i tekturowe, które osiągają najlepsze […]
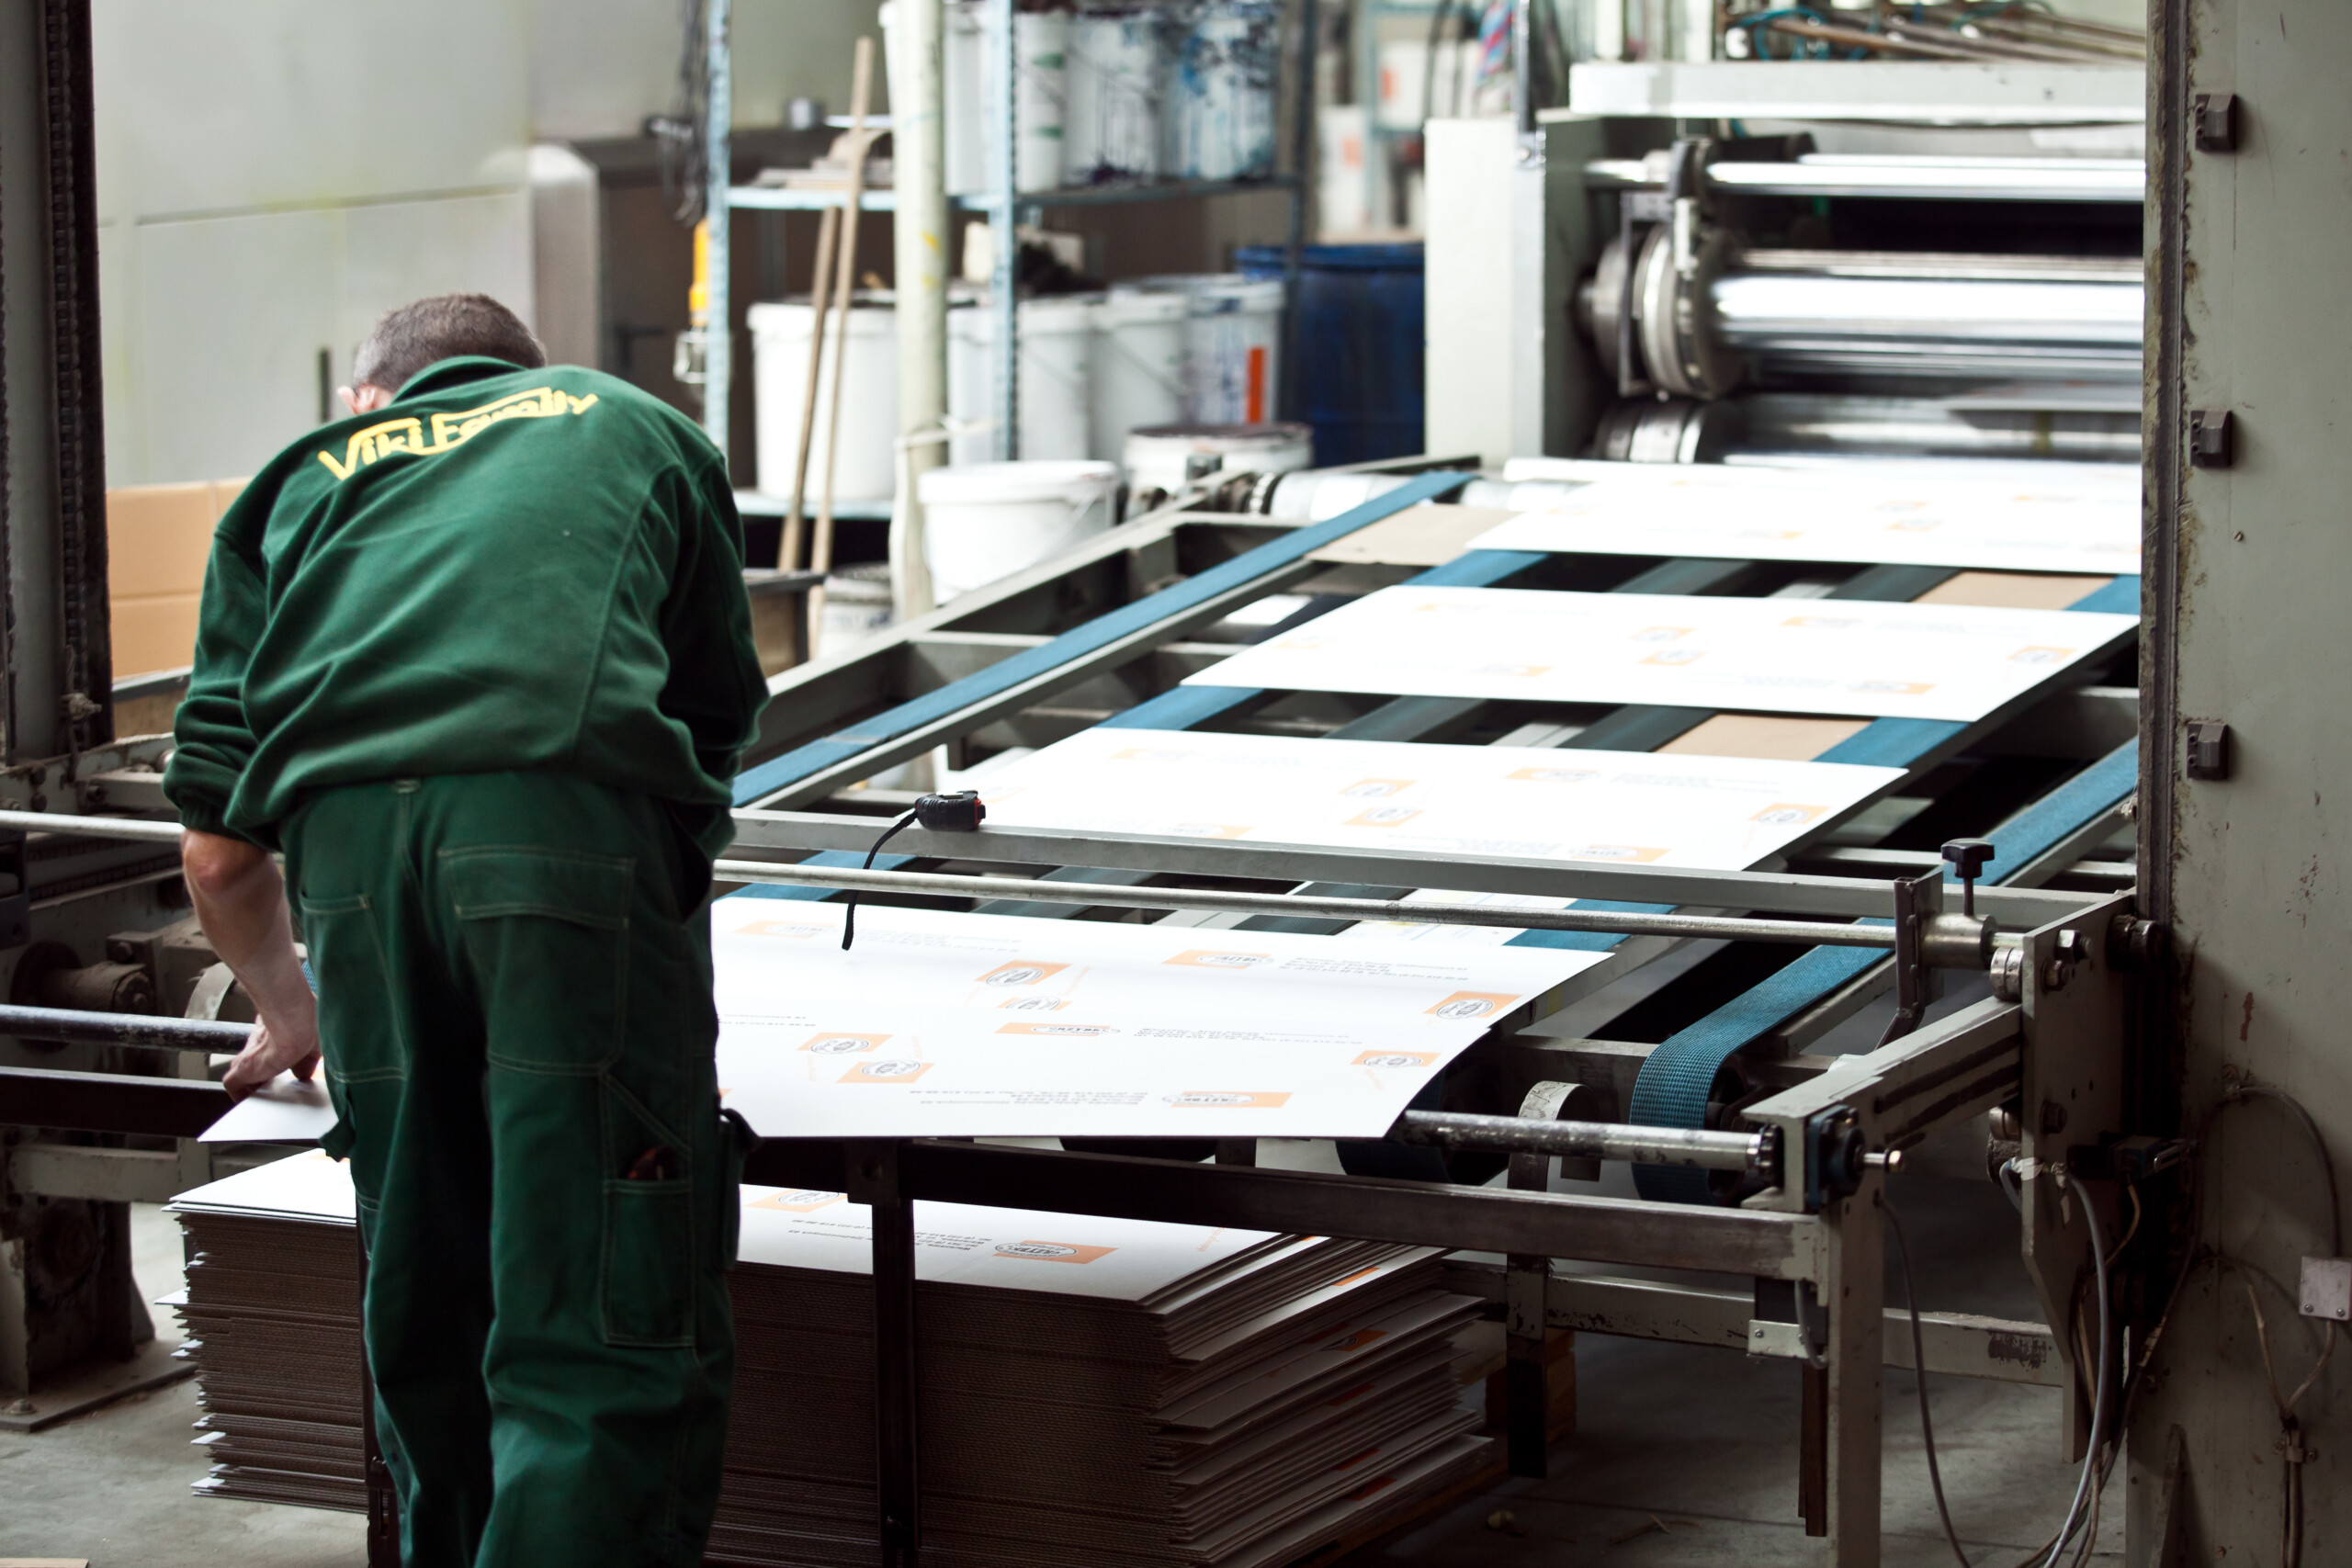
Polski system gospodarowania odpadami opakowaniowymi czeka duża przebudowa. Projekt ustawy o opakowaniach i odpadach opakowaniowych, oznaczony jako UC100, ma dostosować krajowe przepisy do nowych regulacji unijnych, w tym rozporządzenia PPWR, a jednocześnie gruntownie zmienić zasady rozszerzonej odpowiedzialności producenta. Choć projekt nadal znajduje się na etapie prac legislacyjnych i nie został jeszcze przyjęty przez rząd, proponowane […]
Droga produktu od zakładu produkcyjnego do magazynu, sklepu lub odbiorcy końcowego może obejmować wiele etapów. Załadunek, transport samochodowy, przeładunki, magazynowanie i kompletowanie zamówień narażają towary na uderzenia, nacisk, drgania oraz inne uszkodzenia mechaniczne. Zadaniem opakowania transportowego jest ograniczenie tego ryzyka, ale jego znaczenie jest znacznie szersze. Dobrze zaprojektowane opakowanie ułatwia również magazynowanie, wykorzystanie przestrzeni ładunkowej […]

